
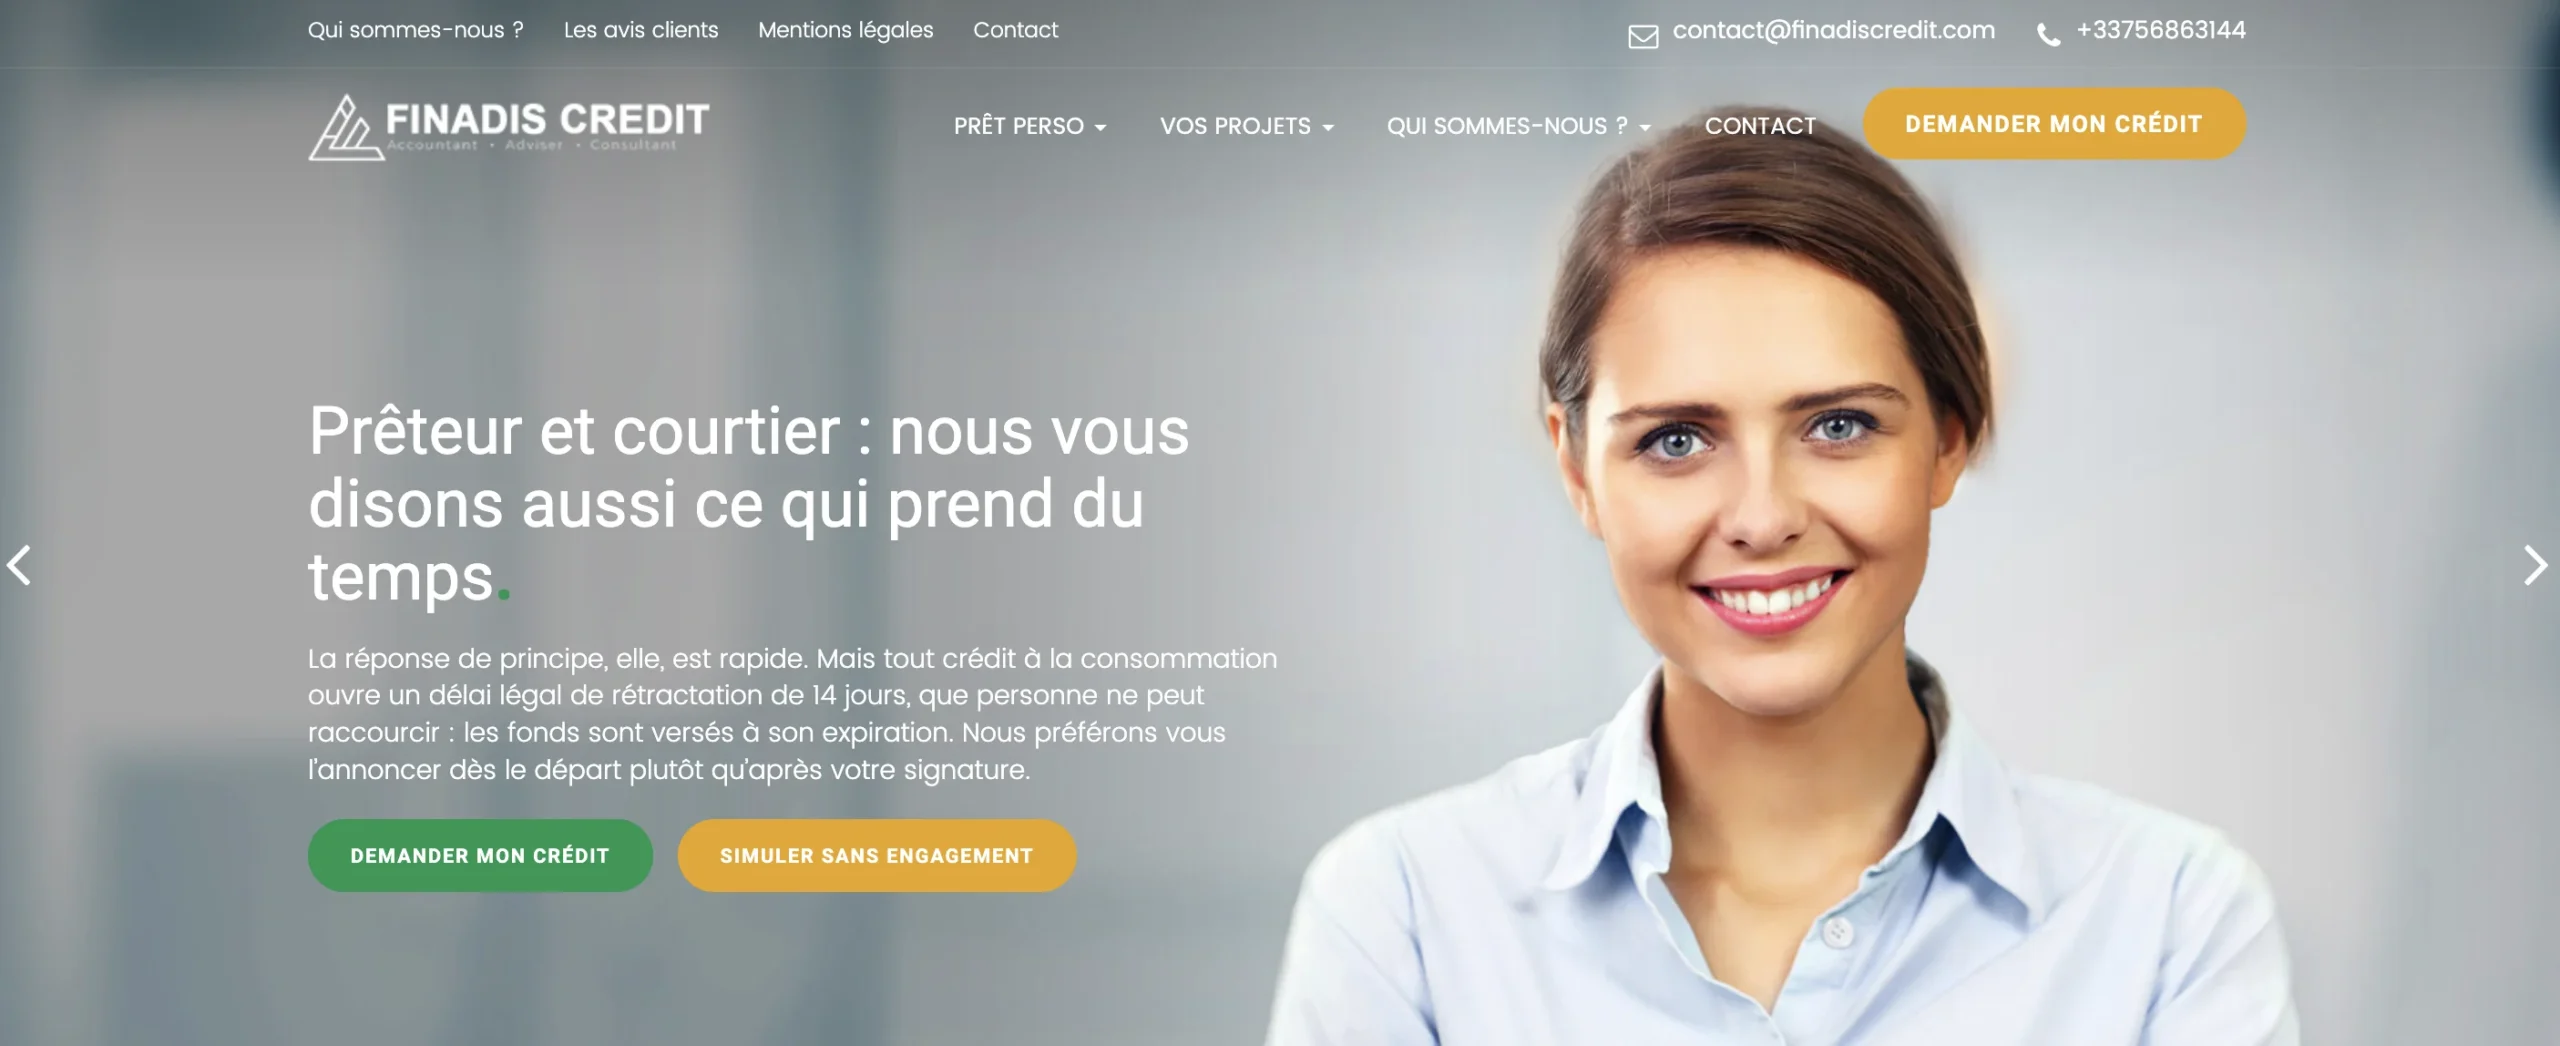
Finadis Crédit, accessible notamment depuis le site finadiscredit.com, se présente comme un prêteur et courtier proposant des crédits personnels, rachats de crédits, prêts automobiles ou travaux. Notre analyse fait apparaître plusieurs incohérences et éléments qui imposent une prudence extrême avant toute transmission de document ou tout versement d’argent.
⚠️ À retenir
- Le nom de domaine finadiscredit.com est très récent.
- Le site revendique simultanément les rôles de prêteur et de courtier, deux activités très encadrées.
- Les mentions légales affichent une société, un SIREN et une adresse : ces données doivent impérativement être recoupées avec les registres officiels.
- Le site annonce un taux fixe de 3,90 % pour de nombreuses formules de crédit, sans présenter clairement les informations réglementaires attendues pour chaque offre.
- Ne versez jamais de « frais de dossier », « frais d’assurance », « frais de déblocage » ou « taxe » avant d’avoir reçu un crédit : c’est un mécanisme récurrent dans les arnaques au faux prêt.
Un site créé fin août 2026 : un premier élément à ne pas négliger
D’après les données Whois consultables pour finadiscredit.com, le nom de domaine aurait été créé le 27 août 2026, avec une échéance fixée au 27 août 2027. Au moment de notre examen, son existence ne remonte donc qu’à quelques semaines.
La jeunesse d’un nom de domaine ne prouve pas, à elle seule, qu’un site est frauduleux. Une entreprise peut lancer un nouveau site internet à tout moment. En revanche, cet élément prend une importance particulière lorsqu’un site entend inspirer confiance dans un domaine aussi sensible que le crédit à la consommation.
Un établissement financier sérieux, ou un intermédiaire expérimenté, dispose généralement d’un historique identifiable : présence durable en ligne, publications légales, références vérifiables, enregistrements réglementaires et réputation indépendante. Or, une plateforme récemment créée qui promet des financements à des conditions attractives mérite des vérifications approfondies.
Bon réflexe : avant toute demande de crédit en ligne, vérifiez toujours l’ancienneté du domaine, l’identité de l’opérateur, son éventuelle immatriculation ORIAS et l’existence d’un agrément ou d’un mandat clairement identifiable.
Finadis Crédit se présente à la fois comme prêteur et courtier
Le site indique exercer une double activité : il affirme financer directement certains dossiers et mettre, pour d’autres, plusieurs organismes en concurrence. En d’autres termes, Finadis Crédit se présente à la fois comme prêteur et courtier en crédit.
Cette présentation appelle des précisions importantes. L’octroi de crédit et l’intermédiation en opérations de banque et services de paiement sont des activités réglementées. En France, un intermédiaire doit notamment pouvoir justifier d’une immatriculation au registre de l’ORIAS, correspondant précisément à son activité déclarée.
Le site évoque l’ORIAS, mais la présence du seul mot « ORIAS » dans un pied de page ne suffit évidemment pas. Un consommateur doit pouvoir identifier :
- un numéro ORIAS complet et vérifiable ;
- la ou les catégories d’immatriculation de l’intermédiaire ;
- l’identité de la société réellement responsable de l’activité ;
- les établissements prêteurs partenaires, lorsqu’il s’agit de courtage ;
- les modalités de rémunération et les éventuels liens capitalistiques ;
- les assurances et garanties obligatoires.
Sans ces éléments, il est difficile pour un demandeur de crédit de savoir à qui il confie ses informations personnelles, financières et bancaires.
Un taux unique de 3,90 % : une promesse séduisante, mais à examiner de près
Finadis Crédit met en avant un taux annuel fixe de 3,90 %, annoncé pour diverses solutions : prêt personnel, rachat de crédit, crédit auto ou prêt travaux. Un taux attractif est naturellement un puissant levier commercial, en particulier pour les personnes confrontées à des difficultés de trésorerie.
Mais en matière de crédit, un taux ne peut pas être apprécié isolément. Le consommateur doit notamment connaître le TAEG (taux annuel effectif global), le montant total dû, la durée exacte du prêt, le coût de l’assurance lorsqu’elle est proposée, le montant des échéances, les éventuels frais et les conditions d’acceptation.
Une formule générale telle que « 3,90 % pour toutes nos offres » peut sembler simple et rassurante. Pourtant, les conditions de crédit dépendent normalement de nombreux facteurs : durée, montant emprunté, solvabilité, garanties, objet du financement, assurance, situation professionnelle ou encore niveau d’endettement.
Un crédit sérieux ne se résume pas à un taux affiché
Avant de signer, exigez une information précontractuelle complète. Vérifiez le TAEG, le coût total du crédit, les mensualités, les frais éventuels et l’identité du prêteur réel. Une simulation instantanée ne constitue jamais un accord de financement.
Les mentions légales doivent être vérifiées, pas simplement lues
Le site attribue son exploitation à une société dénommée AVENIR FINANCEMENT, sous l’enseigne « Finadis Crédit ». Il affiche une adresse à Muron, en Charente-Maritime, ainsi qu’un numéro SIREN, un numéro de TVA intracommunautaire et une immatriculation au RCS de La Rochelle.
La présence de telles informations peut donner une impression de sérieux. Mais c’est précisément pour cette raison qu’elles doivent faire l’objet d’un contrôle indépendant. Dans les escroqueries au faux crédit, les fraudeurs emploient fréquemment l’une des méthodes suivantes :
- inventer une société et des références administratives fictives ;
- reprendre l’identité d’une entreprise existante sans son autorisation ;
- utiliser une adresse réelle sans y exercer d’activité ;
- créer une confusion entre une société légitime et une marque, un site ou une adresse e-mail non officiels.
La simple concordance apparente entre un SIREN et une dénomination sociale n’établit donc pas que l’entreprise concernée exploite réellement le site, l’adresse e-mail ou le numéro de téléphone présentés.
Avant tout échange : recherchez la société sur le registre national des entreprises, contrôlez les coordonnées déclarées dans les sources officielles et contactez-la exclusivement à partir de coordonnées obtenues par vos propres recherches. N’utilisez pas uniquement le numéro ou l’adresse e-mail affichés sur le site que vous souhaitez vérifier.
Une contradiction sur le délai de mise à disposition des fonds
Le site explique à plusieurs reprises que les fonds seraient versés après le délai légal de rétractation de quatorze jours. Plus bas, il évoque aussi un « versement des fonds sous 72h ». Cette coexistence de messages mérite attention.
Le crédit à la consommation est encadré par des règles précises. Le droit de rétractation existe, mais les modalités de mise à disposition des fonds, notamment en cas de demande expresse de l’emprunteur, obéissent à un cadre légal particulier. Un professionnel sérieux doit présenter des informations cohérentes, exactes et adaptées au type de contrat proposé.
Lorsqu’un site alterne entre une promesse de déblocage rapide et l’évocation d’un délai légal sans exposer clairement les conditions applicables, il devient difficile pour le consommateur de comprendre ce qui lui est réellement proposé.
Les offres visant les personnes fragiles exigent une vigilance renforcée
Finadis Crédit indique que les personnes en situation d’interdit bancaire peuvent déposer une demande et mentionne la consultation des fichiers FICP et FCC de la Banque de France. Ce type de discours cible potentiellement un public en difficulté financière, particulièrement exposé aux arnaques au faux prêt.
Les escrocs savent que les personnes refusées par les banques traditionnelles cherchent des solutions urgentes. Ils leur promettent alors un crédit « sans refus », « garanti », « malgré le FICP » ou « sans justificatif ». Le scénario se termine souvent par une exigence de paiement préalable :
- frais de dossier ;
- frais de notaire fictifs ;
- frais d’assurance à avancer ;
- taxe prétendument exigée par une administration ;
- frais de transfert ou de déblocage ;
- versement de garantie présenté comme remboursable.
Un véritable prêteur ne conditionne pas le versement d’un prêt au paiement préalable de frais par virement, mandat, coupon prépayé, cryptomonnaie ou transfert d’argent vers un particulier. Toute demande de ce type doit être considérée comme un signal d’alerte majeur.
Une notoriété en ligne très faible pour une prétendue structure de financement
Le site se présente comme une structure en mesure d’accompagner des projets de crédit dans l’ensemble de l’Union européenne ainsi qu’en Suisse. Une telle ambition supposerait normalement une organisation solide, une identité de marque établie et des informations juridiques particulièrement précises.
Or, l’offre semble disposer d’une visibilité en ligne limitée au regard des services mis en avant. Cette absence de notoriété indépendante n’est pas une preuve définitive d’irrégularité, mais elle constitue un élément supplémentaire à intégrer dans l’évaluation du risque.
Avant de confier vos documents, cherchez des avis indépendants et crédibles, sans vous fier aux seuls témoignages affichés sur le site. Contrôlez aussi l’existence de publications officielles, d’un historique d’activité cohérent et de coordonnées présentes sur plusieurs sources fiables.
Comment vérifier une offre de prêt avant de communiquer vos documents ?
Voici les vérifications minimales à effectuer avant d’envoyer une pièce d’identité, un relevé bancaire, un avis d’imposition ou un justificatif de domicile.
1. Vérifier l’ORIAS
Recherchez l’intermédiaire sur le site officiel de l’ORIAS à partir de sa raison sociale et de son numéro d’immatriculation.
2. Vérifier l’entreprise
Contrôlez le SIREN, l’adresse, l’activité déclarée et l’existence réelle de la société sur les registres officiels.
3. Vérifier les listes d’alerte
Consultez les alertes de l’AMF, de l’ACPR et d’Assurance Banque Épargne Info Service.
4. Refuser tout paiement anticipé
Ne payez aucun frais avant le déblocage effectif des fonds sur votre compte.
Que faire si vous avez déjà été contacté par Finadiscredit ?
Si vous avez effectué une demande de crédit, échangé avec un interlocuteur ou transmis des documents à Finadiscredit, ne restez pas isolé. Il est important d’agir rapidement, en particulier si vous avez envoyé une copie de votre pièce d’identité, vos coordonnées bancaires ou des justificatifs de revenus.
- Ne versez plus d’argent, quelle que soit la justification avancée.
- Conservez les e-mails, SMS, captures d’écran, contrats, coordonnées bancaires et preuves de virement.
- Contactez votre banque sans délai si vous avez communiqué des données bancaires ou réalisé un paiement.
- Surveillez le risque d’usurpation d’identité si vous avez transmis des documents personnels.
- Signalez les faits sur les plateformes officielles adaptées et déposez plainte si vous estimez avoir été victime d’une escroquerie.
Notre avis sur Finadiscredit.com
La combinaison d’un domaine très récent, d’une identité commerciale à contrôler, de promesses de financement attractives, d’une présentation confuse de l’activité de prêteur et de courtier, ainsi que d’informations insuffisamment détaillées sur le cadre réglementaire, justifie une prudence maximale.
À ce stade, nous déconseillons de transmettre des documents sensibles ou de verser le moindre montant à Finadiscredit sans avoir obtenu et vérifié, par des sources indépendantes, l’identité de l’opérateur, son immatriculation ORIAS, ses habilitations et les conditions complètes du crédit proposé.
Face à une offre de prêt trop simple, trop rapide ou trop avantageuse, le meilleur réflexe reste de ne jamais payer avant d’avoir reçu les fonds. C’est la règle qui permet d’éviter une grande partie des faux crédits en ligne.
Contactez d’autres victimes ! Inscrivez-vous pour être mis en relation

