
Un courtier présent depuis des années dans l’assurance
Le nom de Karim Yassari apparaît depuis plusieurs années dans le secteur français du courtage en assurance. Les registres d’entreprises permettent notamment de le relier à plusieurs structures. Il est ainsi gérant d’Axiliassur Santé, société créée en 2011 et exerçant une activité d’agent et courtier d’assurances. Les documents disponibles indiquent également qu’il est bénéficiaire direct de 50 % des parts et des droits de vote de cette société.
Profil public de Karim Yassari.
Il préside également Neovie Assurances, anciennement associée à l’enseigne Zen Santé. Cette société de courtage, créée en 2011, est aujourd’hui domiciliée rue de Penthièvre à Paris. Karim Yassari y apparaît comme bénéficiaire effectif à 100 % des parts et des votes.
Profil Instagram public de Karim Yassari.
Une autre société, KYH, est présidée par Karim Yassari, qui en est également le bénéficiaire effectif à 100 %. Son activité principale déclarée est celle d’une holding. Plusieurs de ces structures ont eu, au fil du temps, des implantations à Évreux ou dans son agglomération avant que certaines ne transfèrent leur siège à Paris.
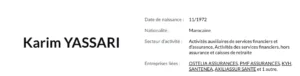
Extrait du regsitre du commerce et des sociétés.
Des témoignages de consommateurs décrivent un scénario récurrent
Le problème est ailleurs : au fil des années, le nom de plusieurs sociétés associées à Karim Yassari a été cité dans des témoignages particulièrement critiques concernant le démarchage téléphonique. Ces témoignages ne constituent évidemment pas, à eux seuls, la preuve qu’une infraction pénale aurait été commise. Ils méritent néanmoins d’être examinés en raison de leur nombre et de la similitude des méthodes décrites.
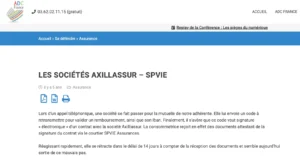
Estrait de l’enquête de l’ADC 54.
L’association de consommateurs ADC France a ainsi consacré une longue enquête à Axiliassur et à son environnement commercial. Elle rapporte notamment le cas d’une consommatrice contactée par téléphone par une société qui se serait présentée comme sa mutuelle. Selon l’association, un code envoyé à la consommatrice et présenté dans le cadre d’un remboursement aurait finalement servi à valider électroniquement un contrat d’assurance. La consommatrice aurait ensuite utilisé son délai de rétractation.
ADC France affirme également avoir retrouvé plusieurs témoignages de consommateurs relatifs à des contrats distribués par l’intermédiaire d’Axiliassur. L’association évoque des doléances portant notamment sur des contrats contestés, des prélèvements ou des difficultés liées à la résiliation. Elle conclut être « réservée » quant à l’utilisation des services concernés. Il s’agit ici de la position d’une association de consommateurs, et non d’une décision judiciaire établissant une fraude.
Une sanction administrative dans le démarchage téléphonique
Un élément donne toutefois à ce dossier une dimension plus sérieuse que de simples avis publiés sur Internet. En 2021, la presse professionnelle de l’assurance a rapporté qu’un courtier installé dans l’Eure avait fait l’objet d’une amende administrative pour des pratiques liées au démarchage téléphonique. Les captures d’articles conservées montrent que l’affaire avait notamment été relatée par L’Argus de l’assurance et News Assurances Pro, qui évoquaient une intervention de la DGCCRF.
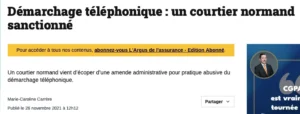
Extrait d’un article évoquant l’une des sociétés de Karim Yassari.
NHY Assurances à son tour visée par des signalements
Plus récemment, NHY Assurances est également apparue dans des signalements de consommateurs. Sur Signal-Arnaques, plusieurs internautes disent avoir été contactés au sujet d’un remboursement ou d’une prestation de santé avant de découvrir, selon leur récit, qu’un contrat d’assurance avait été souscrit ou que des prélèvements étaient effectués. Là encore, ces publications sont des témoignages d’internautes et doivent être présentées comme tels, et non comme des faits judiciairement établis. :contentReference[oaicite:6]{index=6}
Un témoignage publié sur cette plateforme en 2026 est particulièrement détaillé : son auteur affirme avoir signalé NHY Assurances à la Répression des fraudes et à l’ACPR après avoir contesté des prélèvements. Le même internaute indique ensuite avoir obtenu le remboursement de 280,74 euros. Cette chronologie est celle racontée par l’auteur du signalement ; nous n’avons pas identifié dans les éléments consultés de décision administrative établissant les faits particuliers qu’il dénonce. :contentReference[oaicite:7]{index=7}
D’autres internautes mettent en cause Oritel, Neovie ou d’autres enseignes et décrivent des mécanismes voisins : présentation ambiguë de l’appel, demande de coordonnées bancaires et validation par SMS. Ces accusations doivent être considérées avec prudence, mais leur répétition sur plusieurs années constitue un signal de vigilance pour les consommateurs. :contentReference[oaicite:8]{index=8}
Neovie Assurances a aussi connu un contentieux autour de sa marque
Les difficultés rencontrées par les entreprises liées à Karim Yassari ne se limitent pas aux critiques concernant le démarchage. Une décision de l’Institut national de la propriété industrielle (INPI) du 29 novembre 2023 concerne la marque Neovie Assurances. La société avait demandé l’enregistrement du signe verbal « NÉOVIE ASSURANCES ». Une autre société s’y était opposée sur le fondement d’une marque antérieure « NEOVIA ». :contentReference[oaicite:9]{index=9}
L’INPI relève dans sa décision que Neovie Assurances n’avait pas présenté d’observations en réponse dans le délai imparti. L’Institut a notamment considéré comme similaires les services concernés. Cette procédure relève de la propriété intellectuelle et ne démontre naturellement aucune pratique frauduleuse à l’égard des consommateurs. Elle permet seulement de compléter le parcours juridique de la société. :contentReference[oaicite:10]{index=10}
Une immatriculation ORIAS ne garantit pas les pratiques commerciales
Un point est essentiel pour comprendre ce type de dossier. Le fait qu’une entreprise soit inscrite à l’ORIAS signifie qu’elle dispose de l’immatriculation requise pour exercer l’activité correspondant à son inscription. Cela ne signifie pas que chaque appel téléphonique, chaque argument commercial ou chaque souscription effectuée en son nom a été contrôlé ou approuvé par l’ORIAS.
C’est une distinction importante pour les consommateurs. Une entreprise peut être juridiquement enregistrée et identifiable tout en faisant parallèlement l’objet de contestations concernant certaines pratiques commerciales. À l’inverse, la présence de plaintes ou de commentaires négatifs sur Internet ne permet pas automatiquement de qualifier une société d’escroquerie.
Le cas Karim Yassari illustre précisément cette nécessité de distinguer les niveaux de preuve : d’un côté, des informations officielles sur ses sociétés et leurs inscriptions ; de l’autre, des témoignages de consommateurs et des enquêtes associatives ; enfin, une sanction administrative rapportée en 2021 concernant le démarchage. Mettre tous ces éléments sur le même plan conduirait à une présentation trompeuse.
La plus grande prudence face aux appels concernant votre mutuelle
Pour un consommateur, le réflexe le plus sûr reste de ne jamais communiquer son IBAN ou valider un code reçu par SMS lorsque la finalité exacte de l’appel n’est pas parfaitement comprise. Un code présenté comme une simple confirmation peut avoir une portée contractuelle si le processus de signature électronique auquel il est associé le prévoit.
En cas de doute, mieux vaut interrompre l’appel, demander le nom juridique exact de l’entreprise, son numéro SIREN et son numéro ORIAS, puis effectuer soi-même les vérifications. Il est également prudent de lire intégralement les documents contractuels avant toute validation et de surveiller ensuite les prélèvements apparaissant sur son compte bancaire.
Dans le dossier Karim Yassari, il serait donc imprudent de transformer les nombreuses accusations disponibles en condamnation générale pour « arnaque ». Mais il serait tout aussi imprudent d’ignorer l’accumulation de témoignages, l’enquête d’une association de consommateurs et l’antécédent de sanction administrative lié au démarchage. Pour les consommateurs sollicités par téléphone au nom de l’une de ces enseignes, ces éléments justifient au minimum une vigilance renforcée.


