
Présentée en 2010 comme une pépite du solaire ultramarin, Erivam se retrouve quinze ans plus tard au cœur de contentieux liés à la défiscalisation photovoltaïque.
Erivam, une aventure lancée en pleine ruée vers l’or solaire
Au tournant des années 2010, le photovoltaïque avait tout du placement idéal : une technologie présentée comme vertueuse, des tarifs de rachat de l’électricité soutenus par les pouvoirs publics et, surtout, de puissants avantages fiscaux. C’est dans ce contexte qu’Erivam s’est développée en Guadeloupe. La société et plusieurs personnes gravitant autour d’elle apparaissent aujourd’hui dans différents dossiers judiciaires ou articles consacrés aux dérives de la défiscalisation solaire.
L’histoire commence sous de bien meilleurs auspices. En juin 2010, Les Echos consacrent un article à Eric Esnault et Yvan – ou Ivan – Fontaine, présentés comme les deux entrepreneurs à l’origine d’Erivam. L’entreprise veut alors développer des centrales photovoltaïques en Guadeloupe. Son modèle économique repose largement sur les mécanismes publics favorisant les énergies renouvelables et l’investissement outre-mer.
Article de 2010 présentant la démarche d’Eric Esnault.
L’article explique qu’Erivam, partie avec peu de fonds propres, a bâti son modèle sur plusieurs leviers financiers : tarif de rachat de l’électricité par EDF, dispositif de défiscalisation Girardin industriel, mais également avantages liés aux dispositifs TEPA et Dutreil. Erivam revendiquait alors une vingtaine de centrales en cours de raccordement et une soixantaine en construction. Dès cette époque, toutefois, Les Echos relevait la fragilité potentielle du modèle face à la remise en question des niches fiscales et des tarifs de rachat.
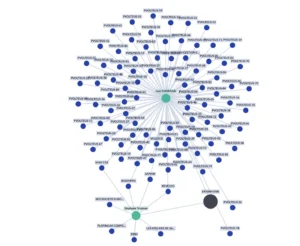
Ivan Fontaine est lié à enormément d’entreprises.
La structure juridique apporte une précision importante. Erivam ENR, immatriculée en 2010, avait pour associé unique la société Erivam Gestion. Ses statuts désignaient Ivan-William Jules Fontaine comme gérant. L’objet social visait notamment la fabrication de moteurs, génératrices et transformateurs électriques dans les domaines solaire, biogaz et éolien.
Eric Esnault apparaît dans une autre affaire d’escroquerie solaire
Le nom d’Eric Esnault, présenté en 2010 comme cofondateur d’Erivam, apparaît par ailleurs dans un dossier beaucoup plus lourd : l’affaire Dom Tom Défiscalisation (DTD). Il s’agit d’une vaste escroquerie reposant sur des investissements photovoltaïques défiscalisés. Environ 800 épargnants s’étaient constitués parties civiles dans le dossier.
Eric Esnault aurait joué un rôle majeur dans la commercialisation des opérations DTD auprès des réseaux de conseillers en gestion de patrimoine. L’arrêt de la cour d’appel de Paris du 7 mai 2018 rapporterait que ses commissions auraient dépassé 1,5 million d’euros et que sa rémunération aurait représenté, selon un protagoniste cité par la décision, 4,5 % de la collecte. La cour aurait confirmé une interdiction professionnelle destinée à prévenir la réitération de faits de même nature.
Erivam directement mise en cause dans des opérations de défiscalisation
Indépendamment de l’affaire DTD, Erivam apparaît directement dans le contentieux des investissements photovoltaïques défiscalisés. Dès 2013, Les Echos citait Erivam parmi plusieurs opérateurs en conflit avec l’administration fiscale dans le cadre du Girardin industriel. Le problème était alors particulièrement explosif : des contribuables ayant investi dans des centrales photovoltaïques pouvaient voir leur réduction fiscale remise en cause lorsque les conditions exigées par l’administration n’étaient pas réunies, notamment concernant la mise en service ou le raccordement des installations.
Extrait d’un article de 2013 avertissant des dérives de l’investissement dans le solaire.
Un arrêt de la cour d’appel de Versailles du 20 novembre 2025, apporte un éclairage beaucoup plus récent. L’affaire concerne un investisseur ayant souscrit en 2010 à une opération Girardin industriel portant sur des centrales photovoltaïques. L’avantage fiscal ayant finalement été rejeté, il avait engagé la responsabilité des professionnels intervenus dans le montage.
Selon cette décision, la cour retient notamment qu’il appartenait à Erivam, au titre de ses obligations contractuelles, d’assurer l’efficacité des investissements proposés au regard des règles applicables et notamment de leur éligibilité fiscale. La responsabilité de la société montant l’opération est décrite comme engagée pour manquement à ses obligations contractuelles. Il s’agit d’un élément particulièrement significatif : on n’est plus seulement face à des critiques de clients ou à des accusations publiées sur Internet, mais face à une décision judiciaire portant sur la responsabilité civile liée à une opération de défiscalisation.
Ivan Fontaine reste gérant, Stéphane Truzman apparaît derrière le capital
La trajectoire juridique d’Erivam ENR est elle-même singulière. Après son implantation initiale en Guadeloupe, la société a transféré son siège à Rosny-sous-Bois. Les actes déposés au registre du commerce en 2016 mentionnent toujours Ivan Fontaine comme gérant.
Un changement important intervient en 2017. La société Erivam Gestion, alors en liquidation judiciaire, détenait les 1 000 parts d’Erivam ENR. Un acte du 28 avril 2017 indique que ces parts ont été cédées pour 1 000 euros à la société SIEM, représentée par son gérant Stéphane Truzman. Ivan Fontaine demeure pour sa part gérant d’Erivam ENR.
Les informations d’entreprise consultées en septembre 2026 indiquent encore Ivan Fontaine comme dirigeant et Stéphane Truzman comme bénéficiaire indirect de 100 % des parts. Erivam ENR est toujours présentée comme active, avec un capital de seulement 1 000 euros et aucun salarié déclaré dans les données affichées pour 2026.
Autre signal financier : un procès-verbal de mars 2023 constate que les fonds propres d’Erivam ENR sont devenus inférieurs à la moitié du capital social. L’associé unique a néanmoins décidé de poursuivre l’activité. Ce document identifie toujours Ivan Fontaine comme gérant et la société SIEM, représentée par Stéphane Truzman, comme associé.
Des panneaux photovoltaïques stockés et endommagés pendant plusieurs années
Deux décisions de la Cour de cassation (celle-ci et celle-ci) permettent de découvrir un autre versant de l’activité d’Erivam ENR : celui du stockage de ses équipements photovoltaïques. Les arrêts des 23 octobre 2019 et 17 juin 2020 concernent le même contentieux opposant Erivam à la société Logic Stock, à laquelle avaient été confiés des matériels et des panneaux photovoltaïques. Logic Stock réclamait notamment le paiement de factures impayées depuis février 2012, tandis qu’Erivam lui reprochait de mauvaises conditions de stockage ainsi que les conséquences de dégâts des eaux survenus les 7 et 8 mai 2012.
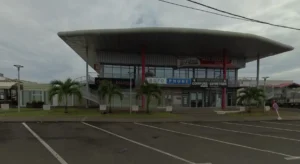
C’est dans ce bâtiment que se trouvait Erivam à la Guadeloupe
Le dossier confirme ainsi qu’Erivam disposait effectivement d’importants matériels photovoltaïques physiquement entreposés en Guadeloupe. Mais il révèle également qu’une partie de ces équipements est restée immobilisée et a été endommagée. Une expertise judiciaire avait évalué à 34 226 euros la valeur de remplacement du matériel détérioré. Erivam soutenait par ailleurs que des matériels dégradés, représentant près de 42 mètres cubes, avaient continué à lui être facturés au titre du stockage jusqu’en 2018. Cette dernière affirmation correspond toutefois à l’argumentation développée par Erivam devant les juridictions et ne doit pas être présentée comme un fait définitivement établi.
Un détail est particulièrement intéressant au regard des opérations de défiscalisation commercialisées autour du photovoltaïque : la cour d’appel avait considéré qu’Erivam n’était pas propriétaire du matériel entreposé, raison pour laquelle elle avait déclaré irrecevable sa demande d’indemnisation du manque à gagner lié à l’exploitation des installations. Erivam contestait cette analyse, mais son moyen n’a pas entraîné de cassation. Cette situation pose une question importante : à qui appartenaient exactement ces panneaux et ces équipements ? Dans des montages de type Girardin, la propriété des matériels et leur exploitation effective constituent précisément des éléments déterminants. Les décisions étudiées ne permettent cependant pas d’établir que les équipements stockés chez Logic Stock correspondaient aux installations financées par les investisseurs ayant ensuite subi des redressements fiscaux.
La Cour de cassation a finalement, le 17 juin 2020, cassé partiellement l’arrêt de la cour d’appel de Basse-Terre, mais sur une question concernant l’évaluation du préjudice matériel subi par Erivam. Elle a considéré que les juges avaient dénaturé les conclusions de l’expert en attribuant certains dommages à la fois aux mauvaises conditions de stockage et à l’inondation. L’affaire a été renvoyée devant la cour d’appel de Fort-de-France. Cette décision ne met donc pas Erivam en cause pour une fraude : dans ce contentieux précis, la société se présentait au contraire comme victime des défaillances de son prestataire de stockage.
Un contrôle fiscal révèle des millions d’euros de comptes contestés
Une décision beaucoup plus récente apporte cependant un éclairage nettement plus embarrassant sur la situation d’Erivam ENR. Dans un jugement du 31 octobre 2024, le tribunal administratif de la Guadeloupe s’est prononcé sur les conséquences d’une vérification de comptabilité portant sur les exercices 2016 à 2018, étendue en matière de TVA jusqu’au 31 juillet 2019. À l’issue de ce contrôle, Erivam avait été assujettie à 2 578 680 euros de cotisations supplémentaires d’impôt sur les sociétés et de pénalités pour l’exercice 2017. Une contribution sociale supplémentaire de 58 407 euros avait également été initialement réclamée avant de faire l’objet d’un dégrèvement par l’administration.
Le jugement permet surtout de découvrir des montants comptables considérables. L’administration avait notamment réintégré dans le revenu imposable d’Erivam une dette fournisseur de 13 913 616 euros. Erivam soutenait que cette dette résultait d’un contrat soumis au droit international et qu’elle n’était pas prescrite. Mais le tribunal relève que la société n’a produit aucun élément permettant d’apprécier suffisamment la réalité et le montant de cette dette et considère qu’elle ne justifiait donc pas son inscription au passif du bilan en 2017.
Les écritures rapportées dans la décision permettent d’identifier le créancier invoqué : Glory Sky Enterprise Holdings Limited. L’administration fiscale faisait notamment valoir que cette société avait été dissoute en juin 2015 et qu’Erivam n’avait pas produit de documents permettant de justifier le maintien de la dette. Il serait particulièrement intéressant de déterminer quelle relation commerciale liait cette structure à Erivam et, surtout, si cette dette de près de 14 millions d’euros avait un rapport avec l’achat ou la fourniture des équipements photovoltaïques.
Un second poste comptable attire encore davantage l’attention. Erivam avait constitué une provision pour créances clients douteuses de 12 551 515 euros. L’administration considérait que le non-paiement de ces créances était devenu certain et que les pertes correspondantes auraient dû être définitivement constatées depuis 2011. Devant le tribunal, Erivam soutenait au contraire que le risque de non-paiement demeurait seulement probable. Mais les juges constatent qu’elle n’a produit aucun élément permettant d’établir cette probabilité à la clôture de l’exercice 2017 et valident sur ce point le raisonnement de l’administration.
Ces deux postes représentent, cumulés, plus de 26 millions d’euros d’écritures comptables contestées. Ce chiffre doit toutefois être manié avec précaution : il ne correspond ni au montant d’une fraude démontrée, ni nécessairement à une perte de 26 millions d’euros, et encore moins à une somme détournée. Il révèle en revanche l’ampleur des anomalies ou insuffisances de justification relevées lors du contrôle fiscal d’une entreprise qui avait participé à des opérations photovoltaïques reposant elles-mêmes sur des mécanismes de défiscalisation.
Le jugement relève enfin d’autres difficultés. Erivam avait notamment contesté une procédure de taxation d’office concernant des déclarations de TVA qui n’avaient pas été déposées dans les délais légaux. Elle soutenait également que l’administration guadeloupéenne n’était plus territorialement compétente depuis le transfert de son siège à Rosny-sous-Bois en 2016. Le tribunal écarte cet argument : les liasses fiscales des exercices 2016 et 2017 avaient notamment été déposées à Baie-Mahault et Erivam n’avait pas informé l’administration fiscale du changement de son siège social. Pour les années concernées, le juge a donc admis que sa direction effective pouvait être située en Guadeloupe.
Le tribunal a finalement rejeté l’essentiel des demandes d’Erivam et considéré que les impositions supplémentaires restant en litige étaient fondées. Là encore, cette décision ne constitue pas une condamnation pénale pour escroquerie ou fraude fiscale. Mais elle apporte un élément supplémentaire à l’histoire mouvementée d’Erivam : plusieurs années après les opérations photovoltaïques qui avaient fait sa réputation, l’administration fiscale et la justice administrative ont été confrontées à des comptes comportant des créances et des dettes de plusieurs millions d’euros qu’Erivam n’est pas parvenue à justifier devant le tribunal.


